Соотношение риска и прибыли: как считать RR и какое значение хорошее
Соотношение риска и прибыли (risk/reward, RR, «риск ревард») показывает, сколько сделка может принести на каждый рубль или доллар возможного убытка. Берёте расстояние от входа до тейк-профита и делите на расстояние от входа до стоп-лосса. Риск 580 при цели 1 740 даёт 1 к 3. Это цена удачной сделки, но не вероятность, что она случится.
Калькулятор риск/прибыль
Выберите лонг или шорт, задайте вход и тяните стоп и тейк прямо на графике или ползунками. Маржа и плечо покажут, сколько это в долларах и где окажется ликвидация.
Тяните зелёную или красную ручку на графике либо двигайте ползунки. Комиссии и фандинг не учтены.
Как рассчитать RR в трейдинге
- Риск — расстояние от входа до стоп-лосса.
- Прибыль — расстояние от входа до тейк-профита.
- Делите прибыль на риск и пишете результат после «1 к».
Считать можно в пунктах цены, в процентах или в долларах. Главное, чтобы обе величины были в одних единицах.
Пример лонга: BTC
Покупаете BTC по 63 480, стоп ставите на 62 900 под последний локальный минимум, тейк на 65 220 чуть ниже предыдущего максимума. Риск 580, прибыль 1 740, 1 740 ÷ 580 = 3. Соотношение 1 к 3.
Пример шорта: ETH
В шорте всё наоборот: стоп над входом, тейк под ним. Шорт ETH по 2 486, стоп 2 541, тейк 2 376. Риск 2 541 − 2 486 = 55, прибыль 2 486 − 2 376 = 110. Соотношение 1 к 2.
Плечо не меняет RR
Та же сделка по BTC с плечом 10×: стоп заберёт около 9,1% маржи, тейк принесёт около 27,4%. Обе цифры выросли в десять раз, соотношение осталось 1 к 3. Плечо меняет размер позиции и придвигает цену ликвидации. Если в лонге ликвидация оказывается выше стопа, биржа закроет позицию раньше, чем до стопа дойдёт цена.
Несколько тейк-профитов
В сигналах часто три-четыре тейка, и на каждом закрывается часть позиции. Честный RR в таком случае — средневзвешенный по всем целям, а не по последней.
Вот реальный закрытый лонг ATOM из нашего трекера: вход 1,507, стоп 1,388, четыре тейка на 1,527, 1,554, 1,600 и 1,690, по четверти позиции на каждом.
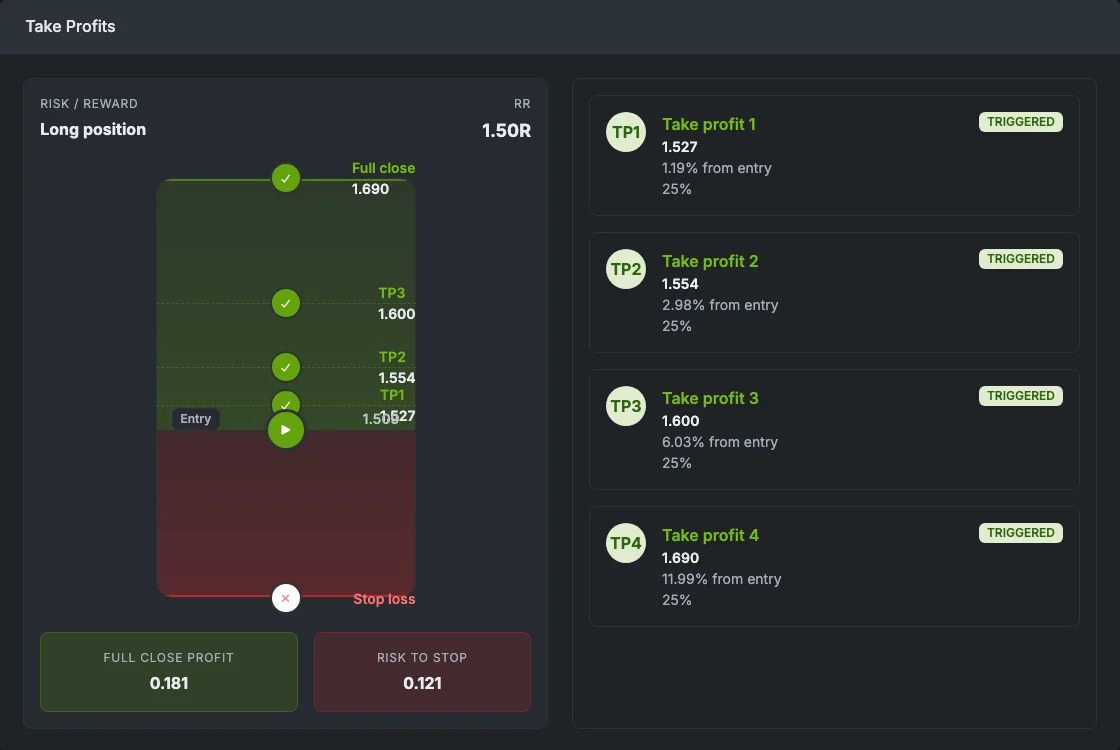
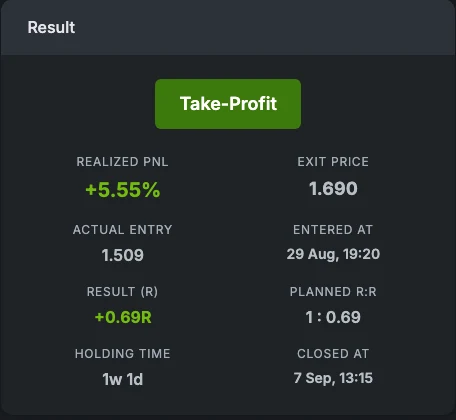
Вход исполнился по 1,509. От этой цены до последнего тейка соотношение около 1 к 1,5. Если усреднить четыре выхода с весом 25% каждый, получится 1 к 0,69, и ровно столько сделка принесла: +0,69R после всех четырёх тейков. Канал отчитался о «+55,5%», это то же движение с плечом 10×.
Как читать 1 к 3, 3:1 и 1,5
В русскоязычных материалах встречаются две записи, и они противоречат друг другу. Одни делят прибыль на риск: больше число — дальше цель относительно стопа. Так считает этот сайт и калькулятор выше. Другие делят риск на прибыль, и тогда 0,33 означает ту же сделку, что 1 к 3, а «меньше — лучше». Прежде чем сравнивать цифры из разных источников, проверьте, как они записаны.
| Запись | Что значит | Прибыль на $1 риска | Безубыточный винрейт |
|---|---|---|---|
| 1 к 3, 1:3 | Сначала риск, потом прибыль | $3,00 | 25% |
| 3:1 | Та же сделка, прибыль записана первой | $3,00 | 25% |
| 1,67 | Прибыль ÷ риск | $1,67 | 37,5% |
| 1,5R | Прибыль в единицах риска (R) | $1,50 | 40% |
| 1 к 0,7 | Тейк ближе стопа | $0,70 | 58,8% |
| 0,33 | Риск ÷ прибыль (обратная запись 1 к 3) | $3,00 | 25% |
RR и винрейт
Соотношение без процента прибыльных сделок ничего не говорит о результате. Вместе они показывают, зарабатывает ли серия сделок. Винрейт, при котором вы ровно в нуле:
| RR | Безубыточный винрейт | 10 сделок при винрейте 45% |
|---|---|---|
| 1 к 0,5 | 66,7% | −3,25R |
| 1 к 0,7 | 58,8% | −2,35R |
| 1 к 1 | 50% | −1R |
| 1 к 1,5 | 40% | +1,25R |
| 1 к 2 | 33,3% | +3,5R |
| 1 к 3 | 25% | +8R |
В последнем столбце винрейт один и тот же, 45%. При 1 к 0,7 десять сделок теряют около 2,4R, при 1 к 3 зарабатывают 8R. Поэтому соотношение важно. И поэтому им легко обмануть себя: на реальном рынке винрейт не остаётся прежним, когда вы отодвигаете тейк.
Какое соотношение риска и прибыли считать хорошим
Обычно советуют «не меньше 1 к 3» или «1 к 2». Как ориентир для сделки, которую вы планируете сами, это нормально. Как жёсткое правило — плохо. Хорошее соотношение то, при котором ваш реальный винрейт на таких сетапах держится выше безубыточного с запасом, уже после комиссий.
Прежде чем соглашаться на RR, спросите себя: есть ли у цены причина дойти до этого тейка? Цель чуть ниже последнего максимума правдоподобна. Цель, поставленная туда, где «красиво получается 1 к 3», — надежда. На бумаге соотношение растёт, а шанс получить эти деньги падает.
| Стиль | Что ограничивает RR | Что проверить, прежде чем его поднимать |
|---|---|---|
| Скальпинг (минуты) | Комиссии и спред съедают заметную часть маленького движения | RR после комиссий на вход и выход |
| Интрадей (часы) | Дневной диапазон: дальше него цена сегодня вряд ли уйдёт | Помещается ли тейк в обычный дневной диапазон? |
| Свинг (дни) | Ночные гэпы и фандинг на бессрочных фьючерсах | Есть ли у тейка понятный уровень и сколько стоит фандинг, пока вы ждёте? |
| Торговля по сигналам | Уровни выбирает канал, а цену входа — рынок | Пересчитать от своей цены входа и с весами по всем тейкам |
Какой RR на самом деле закладывают крипто-сигналы
Мы отслеживаем сигналы Telegram-каналов по свечам биржи с минуты публикации и записываем плановое соотношение каждого сигнала рядом с тем, чем он закончился. До правила «1 к 3» здесь далеко.
Медиана 1 к 0,71 значит, что у типичного сигнала стоп дальше от входа, чем тейки. При таком соотношении канал должен угадывать примерно в 58% случаев, только чтобы выйти в ноль. Отслеженные сигналы закрылись в плюс в 42% случаев, а средний сигнал принёс −0,05R — почти ноль ещё до комиссий.
Маленький RR сам по себе не недостаток. Сигнал 1 к 0,7, который срабатывает семь раз из десяти, зарабатывает. Проблема в другом: каналы рекламируют процент последнего тейка с плечом, а читатели сравнивают его с советом «1 к 3». Ни то, ни другое не отвечает на главный вопрос: как часто этот канал доходит до своих целей?
На странице каждого провайдера SignalTrack средний плановый RR показан рядом с винрейтом и матожиданием, так что обе половины можно проверить до того, как идти за каналом. Рейтинг провайдеров по проверенному матожиданию.
Как посчитаны эти цифры
- 870 закрытых сигналов от 27 Telegram-провайдеров, август 2026 – сентябрь 2026. Обновляется раз в сутки.
- Плановый RR: расстояние до каждого тейка с весом доли позиции, которая там закрывается, делённое на расстояние до стопа. Оба расстояния — от цены, по которой вход реально исполнился.
- Результат: фактическое движение, делённое на расстояние до стопа (R). Сигналы без стопа, повторные прогоны и сигналы, исключённые из-за ошибок в данных, не учитываются.
- На крупнейшего провайдера приходится 20% выборки. Это срез каналов, которые мы отслеживаем, а не всех сигналов на рынке.
Частые ошибки
1. Придвигать стоп ради красивого RR
Перенесите стоп по BTC с 62 900 на 63 190, и соотношение подскочит с 1 к 3 до 1 к 6. Рынок при этом не изменился. Обычный откат на 300 теперь выбьет вас из сделки, которая бы сработала. Сначала ставьте стоп туда, где идея сделки перестаёт работать, и только потом смотрите на RR.
2. Забывать про комиссии
С тейкер-комиссией 0,05% на входе и на выходе сделка по BTC приносит 2,64% вместо 2,74%, а рискует 1,01% вместо 0,91%. Соотношение падает с 1 к 3 примерно до 1 к 2,6. В скальпинге со стопом 0,3% те же комиссии превращают 1 к 2 в 1 к 1,25.
3. Считать по последнему тейку
Как видно на сделке ATOM выше, сигнал с четырьмя тейками может выглядеть как 1 к 1,5, а вести себя как 1 к 0,7. Учитывайте каждый тейк с весом той доли позиции, которую вы на нём закрываете.
4. Считать от цены из сигнала, а не от своего входа
Шорт ETH был 1 к 2 от 2 486. Вошли на десять минут позже по 2 470 — до стопа уже 71, до тейка 94, это 1 к 1,3. Безубыточный винрейт незаметно вырос с 33% до 43%.
5. Принимать высокий RR за преимущество
План 1 к 4, который доходит до тейка в 15% случаев, теряет 0,25R на сделку. Соотношение — это ценник, а не результат. Вторая половина — ваш винрейт на похожих сделках или проверенный винрейт провайдера.
Вопросы и ответы
Что значит риск ревард 1 к 3?
Тейк-профит в три раза дальше от входа, чем стоп-лосс: рискуете 100 долларами, чтобы заработать 300. Одна прибыльная сделка перекрывает три убыточные, поэтому в ноль вы выходите при винрейте 25%.
Какой RR считается хорошим?
Такой, при котором ваш реальный винрейт на похожих сделках заметно выше безубыточного после комиссий. Для 1 к 2 порог 33%, для 1 к 1,5 — 40%. Одного правильного числа нет: чем дальше цель, тем реже до неё доходит цена.
Меняет ли плечо соотношение риска и прибыли?
Нет. Плечо одинаково увеличивает и убыток, и прибыль, отношение остаётся тем же. Меняются размер позиции и цена ликвидации. Если ликвидация ближе стопа, стоп не сработает.
Как посчитать RR, если тейков несколько?
Возьмите расстояние до каждого тейка, умножьте на долю позиции, которая там закрывается, сложите и разделите на расстояние до стопа. Считать по последнему тейку нельзя: большая часть позиции закрывается раньше.
Почему у Герчика и на биржах соотношение записывают по-разному?
Одни делят риск на прибыль (тогда 0,33 — это то же, что 1 к 3, и меньше значит лучше), другие делят прибыль на риск (3 — это 1 к 3, больше значит лучше). Сначала посмотрите, какая запись используется, и только потом сравнивайте цифры.
Проверить на реальных провайдерах
Материал носит образовательный характер и не является инвестиционной рекомендацией. Цены в примерах условные, кроме названного отслеженного сигнала.